
創業からの60年間の歴史
1926-1986
5
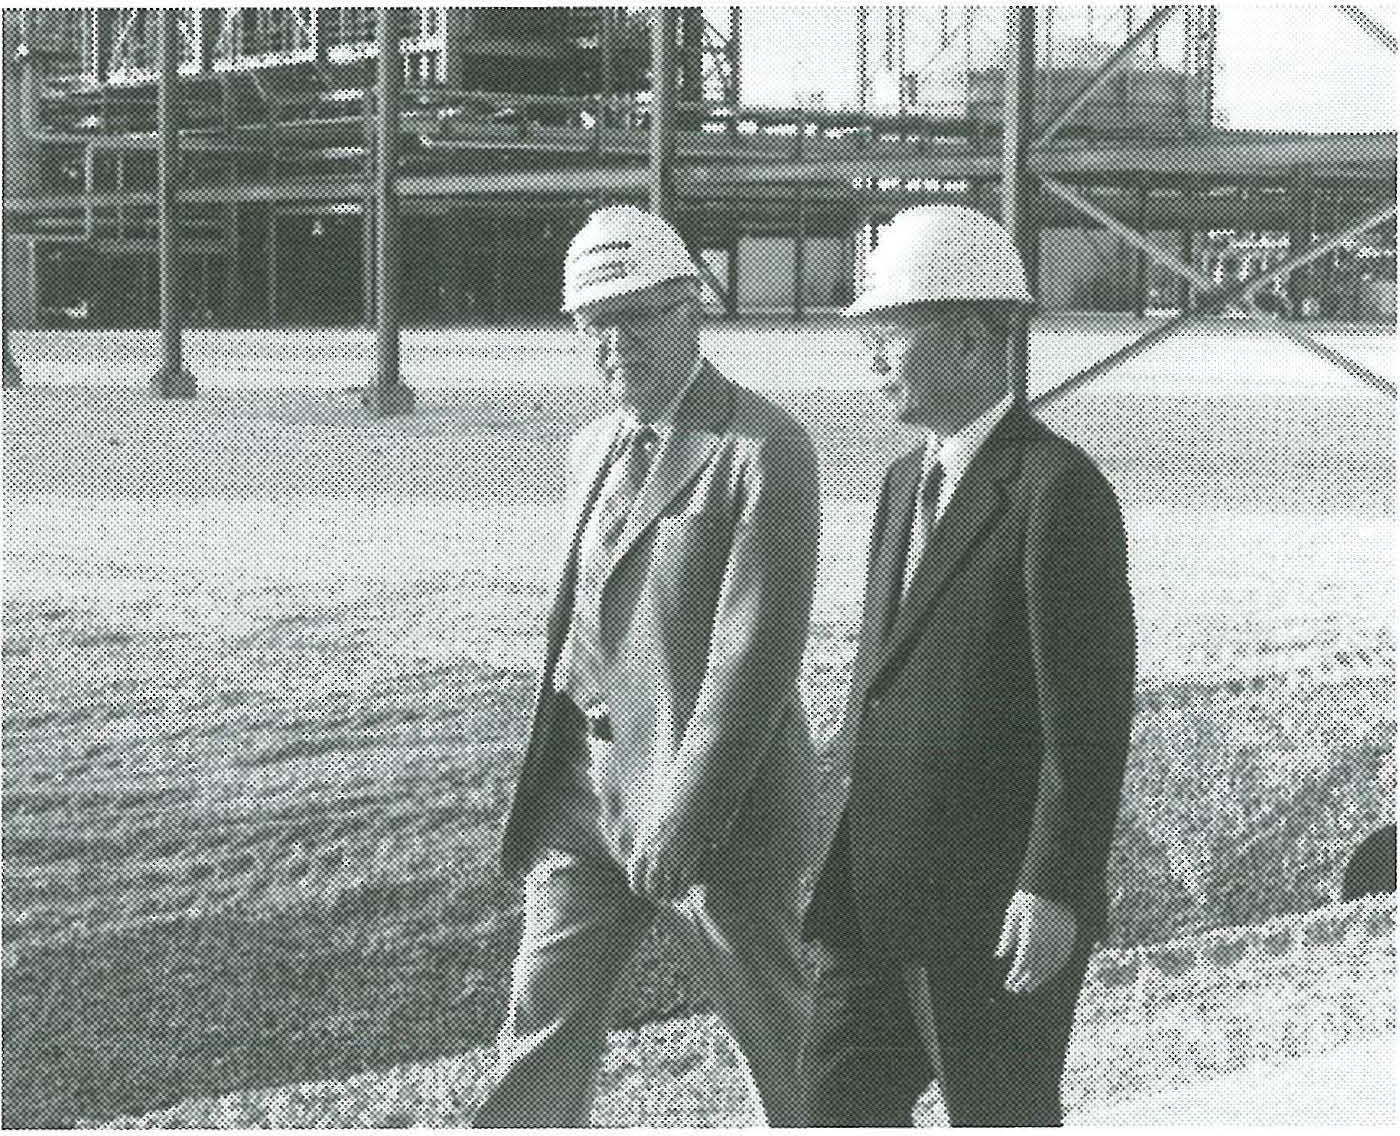
米国の技術・プラント輸出先を訪問する小田切社長(右)
1973(昭和48)年10月の直江津の塩ビモノマー工場爆発事故後、その対応と操業再開に向けて全力を傾けた小林社長は、塩ビ工場を除く直江津工場の再開を果たすと1974年7月に退任、そのあとを受けて小田切新太郎副社長が社長に就任した。
小田切家は長野県須坂市の旧家で、当社の前身「信越窒素肥料」の初代社長となった越壽三郎の生家でもある。
創立50周年を目前に控え、小田切社長は、原料やエネルギーの高騰という時代環境を踏まえ、これらの有効活用を図るとともに、次の50年間を展望する新しいプロジェクトを確立するために、全社一丸となることを求めた。しかし、1974年秋以降不況は深刻さを増し、原料、エネルギー価格の高止まりで産業活動が低迷したことから、当社も販売不振を余儀なくされた。この深刻な事態に対応すべく1974年10月、小田切社長は「緊急対策会議」を設置し、設備投資の全面凍結を決定。続いて1975年1月には、変動の激しい経済環境を総合的に判断し、迅速に対応していくため、従来の企画部と社長室とを合体した社長室を設置した。
さらに1975年12月には、緊急対策会議を発展的に解消して、社長、副社長、社長室担当役員をメンバーとする「経営会議」を発足させた。これによって事業全般にわたる社長の指揮機能を高めることで、トップダウンで施策を推進していくことになった。
1976年の創立50周年にあたり、小田切社長は売上高1000億円以上、経常利益20億円以上(単独ベース)という業績目標の達成と、将来の柱となる新規事業への着手などを骨子とした1976年度経営目標を掲げた。この新方針発表と歩調を合わせて、1976年9月以降、事業部組織の再編、4研究所の新設といった大幅な機構改革が実施された。
新組織では、事業部ごとの採算を重視して権限委譲が強化された。各事業部では経営マインドをもって積極的な事業展開を図る一方で、電子材料、セルロースの各事業部は早急に主力事業としての基盤を固めることを目指した。
また、研究拠点として、塩ビ技術研究所(鹿島)、シリコーン電子材料技術研究所(磯部)、合成技術研究所(直江津)、磁性材料研究所(武生)が設けられた。南陽工場を除く各工場に研究所が配置されたが、各研究所は社長直属の組織とされた。
1973年の第1次オイルショックは当社にも甚大な影響を及ぼし、経営は危機的な状況に陥った。特に塩ビ業界は、第1次オイルショックに起因する仮需と、それによる価格高騰がもたらした製品の先取りで、1974年の塩ビ業界全体の生産・出荷量は過去最高を示したが、その後、急速に低下した。1976年から1977年は各社とも稼働率が50%近くまで低下し、1977年5月には不況カルテルが結成された。
また、基幹工場の一つである直江津工場の不振も経営に深刻な危機をもたらした。塩ビモノマー工場爆発事故以降、直江津工場の赤字額が膨らんだため、1975年8月には社長室長をリーダーとする「直江津自立化推進チーム」を発足させ、人員合理化、赤字事業からの撤退など、再建策を答申していった。
さらに武生工場、鹿島工場でも構造的な不振が続いたため、第99期(1976年5月期)決算は大幅な減益となった。この危機を打開するため、1977年11月に打ち出されたのが「非常事態打開のための緊急対策」である。このときの緊急対策では、退職者を募らざるをえない事態となった。
従業員の理解と協力を求めて労働組合との交渉に入り、翌12月にはその同意を得た。1978年1月までに退職に応じたのは全社で602名。この人員削減は当社の収支改善に著しく寄与したが、雇用維持を果たせなかった点は、その後の経営に大きな教訓を残した。
さらなる経営効率化の一環として、1976年4月には工務本部を独立させ、当社全額出資子会社の「信越エンジニアリング株式会社」を設立した。
当社は高度経済成長期に既存工場の増設を積極的に進めるとともに、鹿島、南陽と相次いで新工場を立ち上げるなど、活発に設備投資を行った。このような状況で工務部門は繁忙を極め、エンジニアリング技術やノウハウは着実に蓄積された。
またこの時期、海外への技術・プラント輸出が極めて好調であったため、海外でのプラント建設・運営に関する多くのノウハウも保有していた。さらに、1970年代に入り、公害、環境問題への社会的関心が高まると率先して公害防止技術の開発に取り組み、工務本部では外部からの注文を請け負うまでになっていた。
このような特色ある能力を生かして信越エンジニアリングは発足し、当社グループだけでなく、外部からの受注や海外事業部と連携した海外事業などにも積極的に取り組んだ。
一方で、緊急対策の一環として、石灰窒素とカーバイドなどの生産を、1978年2月に設立した全額出資子会社「シンエツ化成株式会社」に移管した。なお同社は1981年10月、カーバイドの生産を中止した。
また、当時すでに安価な輸入品の使用率が高まっていた金属ケイ素についても、1978年1月に生産中止となった。
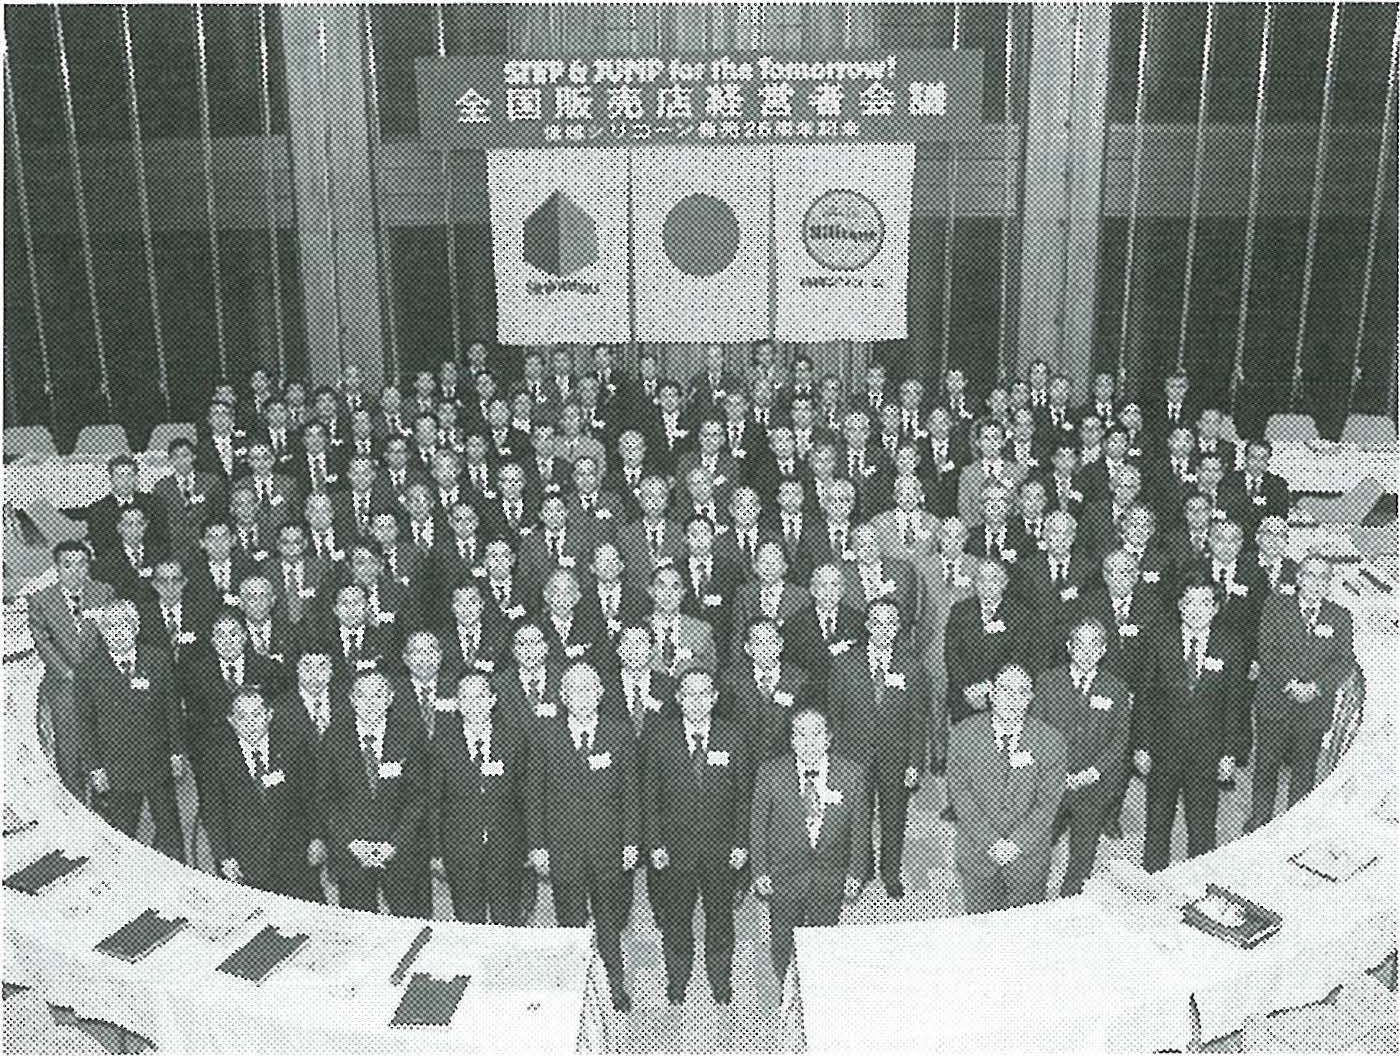
シリコーンの「全国販売店経営者会議」
塩ビ事業などが不振に陥るなかで、シリコーン事業への依存度が高まった。シリコーン事業は1974年度に売上高の落ち込みがあったが、翌年以降回復し、1976年度、1977年度と売上高は前年比2ケタ成長となった。当社は、シリコーンの新規製品の売上比率を20%以上に維持することや、幅広い分野に製品を供給することなどを事業の基本に据え、需要家の要請に合わせて用途開発や製品改良を続けた結果、1975年頃には品種数が1000を超えるまでになった。
しかし、シリコーン市場は次第に競争が激化しており、当社はその地歩を固めるため、研究開発力と営業力のいっそうの強化を図った。研究開発では先述のとおり、1976年9月に磯部工場内にシリコーン電子材料技術研究所を設置し、生産技術の改良によるコストダウンと新製品の開発に取り組んだ。営業力強化では、1977年8月にシーラントの販売を行う独立の営業部「シーラント部」を設置。また、1977年4月からシリコーン事業本部が販売促進の目的で発行を始めた『シリコーンニューズ』は、現在までその役割を果たし続けている。そして、シリコーン発売25周年を迎えた1978年11月には、東京・大手町の経団連会館で「全国販売店経営者会議」を開催し、長年にわたりシリコーン市場拡大に尽力した代理店経営者に感謝の意を表すとともに、さらなる販売力向上に向けて連携の強化を呼びかけた。このように営業、製造、研究が一致協力してシリコーンの普及に努めた結果、1970年代後半に、シリコーンの用途はいっそう拡大した。たとえば、複写機のロール、自動車部品、建築資材、ガスケット、剥離紙、コンタクトレンズ、リンス入りシャンプーなど、この時期に発売された新製品の一端を挙げても、産業用から民生用にわたる幅広い分野にシリコーンが浸透し始めた様子が見てとれる。
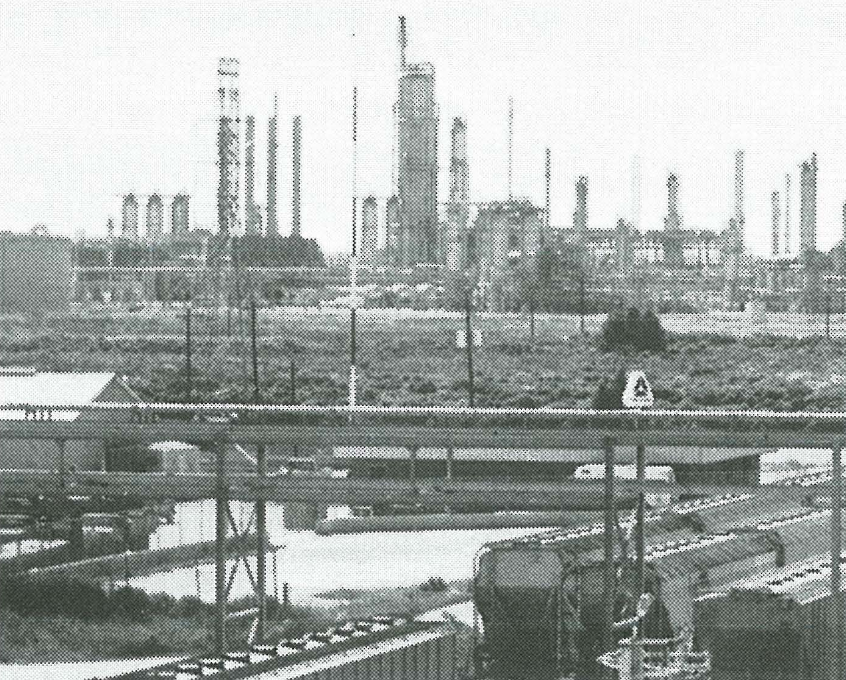
操業を開始したシンテックの塩ビプラント
シリコーン事業とともに1970年代の当社の利益を支えていたのが、塩ビの技術・プラント輸出を行っていた海外事業であった。
当社は、独自に開発して鹿島工場で採用した塩ビ生産の新技術(序章第Ⅳ節参照)を、1971年7月にスウェーデンのケマノルド社とスイスのロンザ社へ供与した。これを皮切りに1973年4月に米国のテネコケミカルズ社、7月にシンテック、10月にハンガリーのケモコンプレックス公団、そして1975年9月にはポーランドのポリメックスセコプ公団と、相次いで塩ビ新技術の供与とプラント輸出を成約した。
その後も1976年5月にシレス、1977年3月に米国のファイアストンタイヤ&ラバー社、8月にフランスのシェルシミー社、1978年12月に中国技術進口総公司、1979年5月にメキシコのプリメックス社と、塩ビ新技術とプラント輸出契約を締結した。
当社が国内の業績不振による経営危機に瀕していた1970年代中頃、これら技術・プラント輸出の売上高および利益への貢献は極めて高いものであった。なかでも1975年のポーランドのポリメックスセコプ公団向け技術・プラント輸出がもたらした技術料収入が、当時、業績の大きな落ち込みで無配の危機にあった当社を救い、配当継続を可能にした点は特筆に値する。この契約は、金川海外事業本部長が1967年1月、ポーランドに天然ガスアセチレン技術を輸出した際に築いた、オルシェフスキー氏との信頼関係に基づくものであった。
1974年に米国で塩ビポリマーの生産を開始したシンテックは、操業初年度から利益の計上を果たす好調な滑り出しで、その後も順調に業績を伸ばした。
しかし、シンテックの共同出資会社であるロビンテックは、塩ビモノマーや電解事業などに進出したいという思惑を持っており、シンテックの経営に関しても、塩ビポリマーに専念すべきとする当社と意見の食い違いが見られるようになった。
そうした折、1974年後半から米国の塩ビパイプ市場の市況が急激に悪化し、積極経営を続けてきたロビンテックの経営が傾き始めた。同社は、保有するシンテック株を譲渡したいとの意向を示した。
世界最大の塩ビ市場である米国での事業展開の重要性に着目していた金川事業本部長は、1976年、当社でこれを全株買い取ることを決断し、社内に提案した。
当時はオイルショックの渦中であり、まだ日本企業の米国進出例もわずかしかなかったことから、社内ではこの提案に根強い反対意見があった。だが、小田切社長は、シンテックの他社に秀でた生産性や顧客開拓力、米国の塩ビ市場の成長性などを総合的に判断し、金川事業本部長の提案のとおり、株式買い取りを決定した。
この結果、1976年7月に株式譲渡の調印が行われ、シンテックは当社の全額出資子会社として再出発することとなった。株式の買い取り価格は1000万ドルで、これは当社の第99期(1976年5月期)当期純利益12億6900万円を上回る金額であった。
当社は米国での事業の経験がなかったため、当初は金川事業本部長がシンテックの会長となり、経営の実務は現地の市場をよく知る米国人の社長に任せることとした。しかし新任の社長は、塩ビのような汎用製品の事業を行った経験がなく、金川事業本部長が示した少数精鋭による効率経営という方針が実行に移されなかった。そこでシンテックの経営の強化を図るため、違約金を支払って辞任してもらい、金川事業本部長が直接、経営の指揮を執る体制に改めることを決定した。
金川事業本部長は1978年3月にシンテックの社長に就任し、以後、シンテックは金川社長のもとで、販売強化、少数精鋭、組織の簡素化、経費の節減、現地での資金調達を基本方針として、収益の拡大に邁進した。
1978年7月にはかねてより計画していた生産設備の50%増強が完成して年産15万tとなった。また、販売活動も積極的に展開して、販路は全米からカナダへと広がった。同時に、優良顧客の確保に努め、1978年には30社を超える安定需要家を確保することができた。
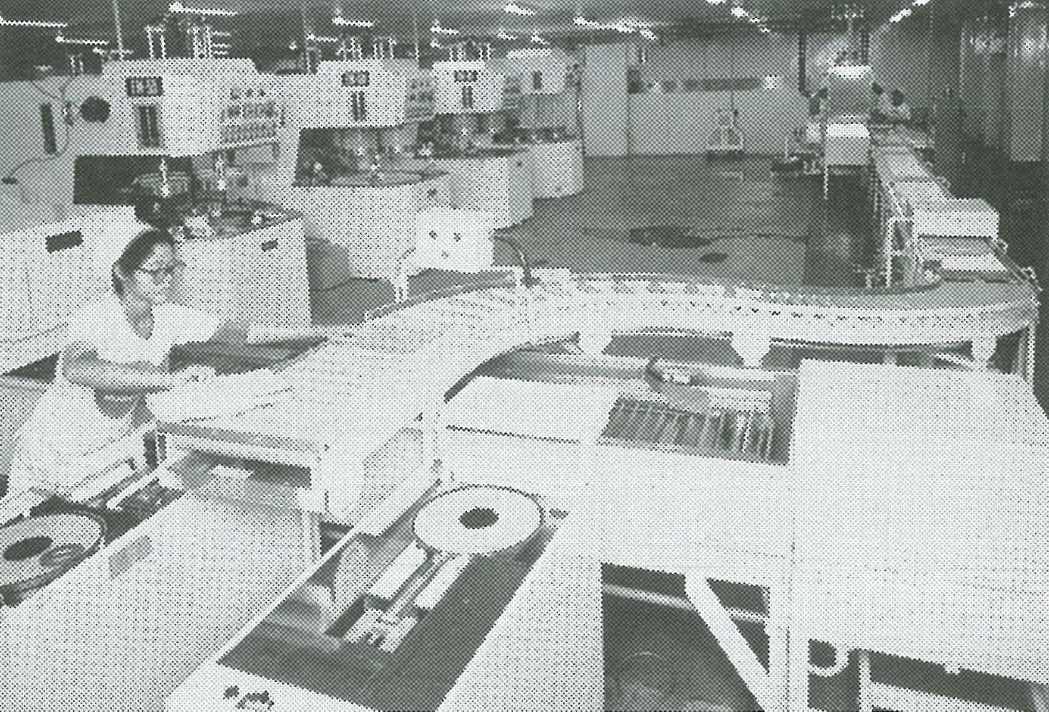
SEHマレーシアのシリコンウエハー設備
当社は早くから、シリコーン、半導体シリコン、セルロース誘導体などの高付加価値製品の開発・生産に取り組んできた。
これらの製品は利益率が高く、また、エレクトロニクス産業の成長という時代環境に対応した事業でもあるため、当社の次代を担うものとして大きな期待が寄せられていた。
1970年代後半の当社の電子材料の主力事業は、半導体シリコンとシリコーンモールディングコンパウンド、ジャンクションコーティングレジンなどであった。半導体シリコンは需要家との密接な連携のもとで製品づくりを進めていたが、これが電子材料の販路の開拓に役立った。当時、エレクトロニクス産業向けに単独の事業部を設けて事業を開拓している化学会社はほとんどなく、当社の電子材料への取り組みは他社に先駆けたものであった。半導体の封止材料であるシリコーンモールディングコンパウンド、コーティング材料であるジャンクションコーティングレジンは、いずれも1975年前後から本格的な生産を開始した。さらに、各種グレードの開発によって、パワートランジスタ、サイリスタ、ダイオードなどに販路を拡大していった。
1970年代後半になると次々と新しいエレクトロニクス製品が生まれ、それにともない半導体シリコンの需要も拡大した。また、コンピュータの開発競争も激化し始め、代表的な半導体デバイスであるDRAM(記憶保持動作が必要な随時書き込み読み出しメモリー)の主流は、1975年以降1979年までに従来の1キロビットから4キロビット、16キロビット、64キロビットと急速に集積度を高めた。このように半導体の多様化、高集積化が進むなかで、半導体シリコンにはたゆみない品質の向上、大口径化などが市場から求められるところとなった。
半導体シリコンの生産に取り組む信越半導体は、技術改良、工程の合理化、コストダウンを積極的に進め、CZ法単結晶の品質および生産性向上に成功した。また、事業の多角化に向けた取り組みとして、シーメンスから技術導入を行い、1975年には化合物半導体のガリウム・リンのエピタキシャルウエハー(EPW)生産を開始し、1977年12月にはガリウム・リン単結晶の生産もスタートさせた。また、直江津電子工業では1976年、トランジスタのコレクタ拡散技術を導入し、拡散ウエハーへの進出を図った。信越半導体は、外国のIC生産企業による日本への直接投資と、ICの国内への輸入自由化が1974年12月に実施されるのに備え、1973年7月に「SEHマレーシア社」を設立して、ポリッシュドウエハー(PW)の生産を始めた。さらに1975年3月には、同社でスライス、エッチング工程も稼働させ、製品の対米輸出の順調な伸びを背景に業績を伸ばした。
セルロース事業は順調に市場を拡大していた。1970年代後半に直江津工場の収益が悪化するなかで、これらセルロース誘導体は大きな収益源として期待され、1976年9月には第2工場(MC-Ⅱ工場)が完成した。この年は建築関係の需要が低迷していたが、医薬用、化粧品用の国内販売が好調に推移した。加えて輸出が急増したためフル生産となった。
信越化学に関する質問に自動でお答えします。
短い文章で入力してください。
AIのため、回答が正確でないことがあります。