
挑戦を続ける信越化学
2004-2005
3
1990年12月には和田修一常務を委員長とする営業資金効率化小委員会が活動を開始した。同委員会は在庫圧縮や代金回収日数の短縮など、きめ細かな営業資金効率化に取り組んだ。
1992年5月には小柳俊一副社長を委員長とするG委員会が発足した。これは製造部門における自動化の推進、設備投資の合理化、製造技術の革新を加速させることで、生産の効率化を図るものであった。市場が国際化するなか、あらゆる分野で競争が激化したが、G委員会は製造現場の技術革新を促進し、品質安定性の向上などを実現して競争力の強化に貢献した。
さらに1993年4月には、渡辺康彦取締役を委員長とする経費効率化小委員会が、総固定費の1割以上の圧縮を目標として発足した。そして目標達成に向けて、部門別業務内容と人員体制の見直し、オフィス面積の有効活用、情報システムの統合など、間接部門の大幅な合理化に取り組んだ(第2~4章各第Ⅰ節)。
この3委員会(営業資金効率化小委員会および経費効率化小委員会はのちに「委員会」に昇格)は息の長い取り組みを続けた。2002年6月にG委員会へ発展的に合流した経費効率化委員会を除く2委員会は、現在に至るまで活動を続け、成果を上げている。
これらの効率化や合理化の特長は、単に経費を節約するだけでなく、技術革新、組織改革などを促すことで、積極的に競争力を高めることに主眼を置いた点である。これらの活動を総覧する立場にあった金川社長は、機会あるごとに現場の士気をそぐような経費節減や合理化を否定した。組織間の垣根をなくし、新しいアイデアを出し合って進めるという、社内に活気が生まれてくるような合理化を求めた。
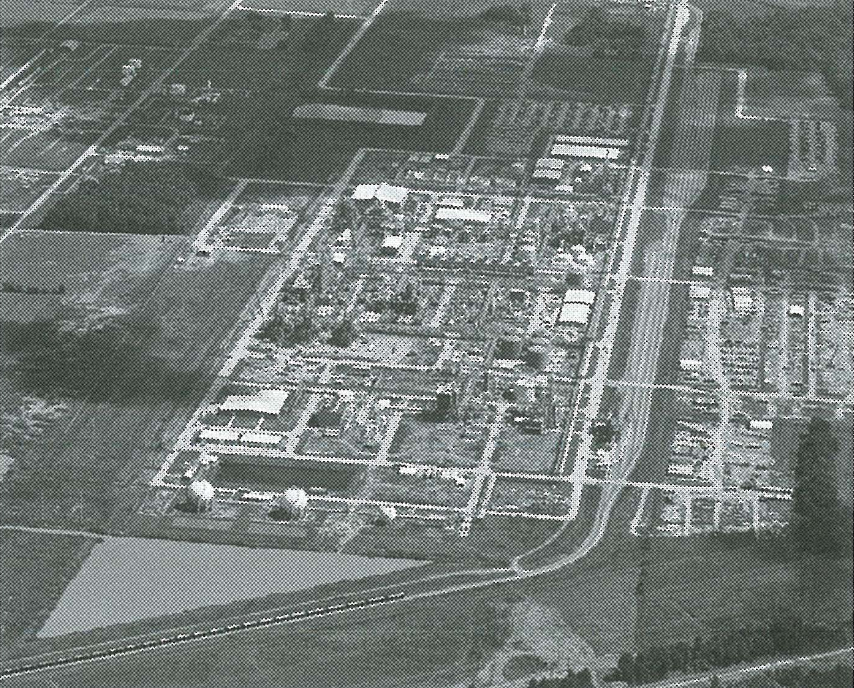
建設中のシンテック・プラケマイン工場
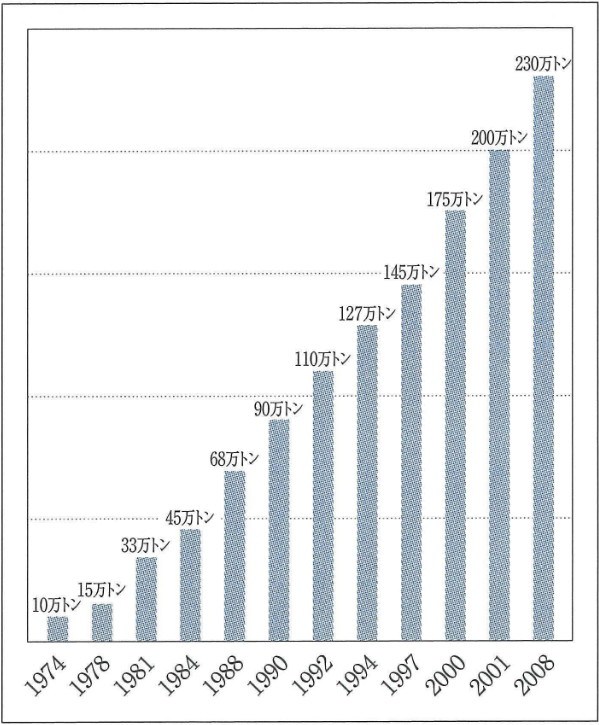
シンテックの生産能力の推移(年産)
これらの改革の原点といえるものがシンテックである。当社グループの連結当期純利益は第119期から第131期まで13期連続で最高益を更新した。この間の当期純利益の累計は1兆円を超えるが、この約20%がシンテックの当期純利益である。シンテックは当社連結子会社のなかで最大の貢献を続けている。
金川社長は1976年に当社がシンテックを全額出資子会社化したのち、1978年から同社の社長に就任し、経営を主導している。同社は「はじめからリストラされた会社」と呼ばれ、少数精鋭主義に徹した。
シンテックは1976年以降、フリーポート工場の8回の増設と、アデイス工場建設という設備増強を続けた。この結果、生産能力は1976年の年産10万tに対して、2001年のアデイス工場完成により200万tと20倍に達した一方、人員の増加は多くない。
さらにプラクマンでは、原料からの塩ビ一貫生産工場建設に取り組んでいる。2008年には、その第1期工事が完成し、これによりシンテック生産能力は年産230万tとなった。
同時にシンテックはフル生産、フル販売を鉄則とした。優良需要家の確保や新規需要家の開拓に絶え間なく取り組み、販売の拡大に合わせて増設を実施した。そして新設備の稼働直後からフル生産を目指し、増強工事の進行中から新たな販路の確保に取り組み、増設と販売拡大を持続的に推進した。
この成長に資したのが、安定した原料と需要家の確保である。そして、この両面を支えたのが、契約を重視した事業活動であった。現在進行している塩ビ一貫生産工場の建設に際しても、原料のエチレンの確保にあたっては、エチレンメーカーと長期安定供給の契約を結ぶことを基本とした。
塩ビは需要家から見れば製品の生産に欠かせない原料であり、塩ビの安定供給は塩ビメーカーの使命である。品質の安定した塩ビを安定供給するには、工場の稼働率を高め、常に安定した品質と数量を生産し続けることが必要である。市況変動の影響を強く受ける塩ビ事業で安定した生産を続けることが、経営の最重要課題である。
金川社長は、専務で海外事業本部長およびシンテック社長であった1982年7月、小田切新太郎社長の命を受けて塩ビ事業本部長を兼任した。そして当時の経営の最重要課題であった国内塩ビ事業の収支改善を図るために、懸案の鹿島コンビナート基本契約の改定に取り組むとともに、生産と販売の徹底的な合理化を進めた。
その結果、1983年7月に新しい基本契約が締結され、優先塩素枠の廃止とエチレン価格決定方式の改定が実現した。当社の国内塩ビ事業は、金川専務が塩ビ事業本部長に就任して1年4ヵ月後の第107期上期(1983年6~11月)に黒字に転換した。
1980年代後半は、国内塩ビ業界はおおむね順調に推移した。そして1990年度に日本の塩ビ生産量は初めて200万tを上回り、1996年度の塩ビの国内向け出荷量は過去最高となった。ただし収益面では、業界全体として1992年度から毎年度赤字を計上した。
その要因には、塩ビ市場における古い商慣行や過剰なメーカー数による過当競争に加えて、塩ビの環境問題があった。特に1990年代後半は、一部の学者や環境団体が塩ビをダイオキシンや環境ホルモンの主要な発生源とする論調を展開した。これがマスコミなどを通じて広まり社会問題となった。塩ビ業界は組織的に広報活動を行い、塩ビに関する正確な情報を、産業界や一般消費者に普及しなければならなかった。
金川社長は、塩ビへの逆風がもっとも激しかった1998年から2000年まで、関係者からの強い要請で塩ビ工業・環境協会(VEC)の会長を務め、先頭に立って誤解の払拭にあたるとともに、塩ビの優れた性能を強調した。そして2000年代以降、歴代の会長はじめ関係各社の努力により、塩ビの環境問題はほぼ沈静化した。
それでも2000年度以降、国内塩ビ業界は赤字が続き、1992年度から2003年度までの塩ビ業界の累積赤字は約1500億円にのぼった。塩ビメーカー各社は事業の存続と安定供給の確保に向けて値上げを行ってきたものの、業界特有の価格後決め方式のために値上げ後の価格が守られず、収支の改善を妨げていた。
そこで当社は2003年12月、他社に先駆けて価格後決め方式の廃止と値上げを発表した。大手需要家も当社の方針に賛同するようになり、長年の懸案であった商慣行是正問題は解決し、合理的な商取引である価格先決め方式へ移行した。12期連続で赤字を計上した国内塩ビ業界は、2004年度に黒字転換した。
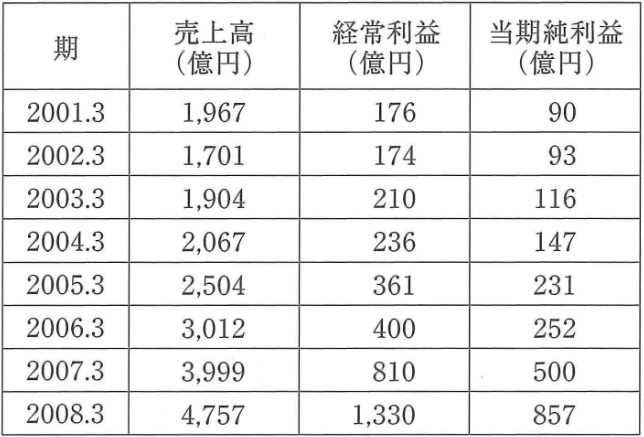
信越半導体グループの連結業績推移(信越半導体・SEHアメリカ・SEHマレーシア・SEHヨーロッパ・SEH台湾)
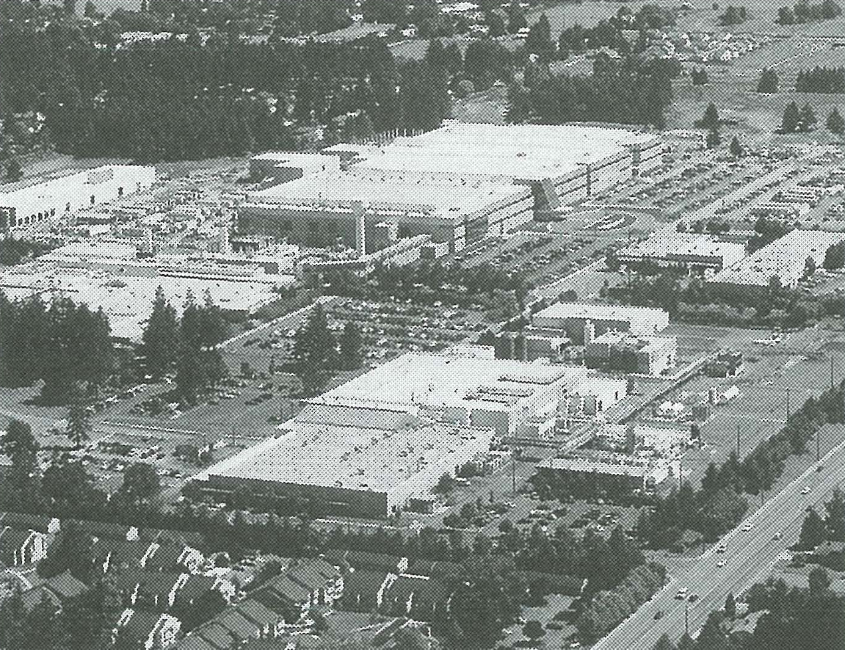
SEHアメリカ
半導体シリコン事業でも、長期安定的な収益確保に向けた取り組みを進めた。
半導体シリコン事業は、顧客が大手の半導体・電気メーカーに限られ、また、10社ほどのシリコンウエハーメーカーが価格対応を中心とする過当競争と、将来の需要予測を基にした設備投資を行ってきたため、収益はシリコンサイクルと呼ばれる需要の変動に左右され、絶えず大きな波があった。
さらに製品の仕様なども顧客ごとに個別対応する必要があって、顧客の意向によって変更を余儀なくされることもしばしばあり、計画的に適正な再投資を実施することが極めて難しい事業であった。
しかし、事業の継続的な成長を図るには、次世代の品質要求に応えるための研究開発や、需要の拡大に対応した設備投資を推進していかなければならず、そのためには健全な収益構造を保って成長を図ることが不可欠だった。
2000年代に入って、この収益構造の健全化が急務になったのは、SEHアメリカであった。
2003年11月の常務委員会でSEHアメリカの報告を受けた金川社長は、同社が抱える構造的問題の解決には、販売の根本的な立て直しと同時に、品質と生産性の改善が早急に必要である点を指摘した。
この問題の解決に向け、翌2004年1月には、半導体シリコン事業に精通している長野電子工業の市川和成社長に、SEHアメリカの技術上の問題点を精査するように求めた。こうして市川社長と長野電子工業の技術者の全面的な協力のもと、SEHアメリカの品質や製品の歩留まりは大きく改善された。
また組織面では、2004年4月に当社の斉藤恭彦常務をSEHアメリカの社長、信越半導体の伊藤辰夫常務を副社長とする経営体制を発足させ、技術と経営の両面から同社の改革に全力を傾注した。この結果、2004年度にはSEHアメリカは実質的に黒字に転換した。
一方、次世代の300mmウエハー事業でも、金川社長の指揮下で画期的な施策が進められた。
2001年2月に世界に先駆けて量産を開始した300mmウエハーは、2003年には月産10万枚へと成長を遂げたが、収益力は脆弱であった。早い時期から、300mmウエハーの需要が拡大し、半導体シリコン事業を牽引する存在になると確信を得ていた金川社長は、需要家の要求する高品質化と安定供給の実現には、収益基盤の強化が急務であると考えていた。
このとき打ち出された方針は、価格是正を伴う長期契約締結であった。これは競合メーカーが依然として価格対応によってシェア拡大を目指すなかで、半導体シリコン事業では過去に例を見ない大きな決断であった。もとより需要家にとっては従来の商慣行にない提案であっただけに、交渉は当初難航を極めた。
しかし、品質の高度化への対応や安定供給を行うために、継続的な設備投資が必要であることを誠実に粘り強く説いた結果、次第に需要家の理解を得られるようになった。この施策の推進により、半導体シリコン事業は2004年7月を転換点として、収益力の大幅な改善が図られることとなった。
収益構造の健全化には、従来の商慣行に変更を加えるような改革も避けては通れない。それには強力な改革の推進力が必要であった。こうして金川社長は、2004年より半導体シリコン事業に関しても、陣頭に立って指揮を執ることとなった。
2004年12月には、需要家の要求に応えるべく、300mmウエハーの生産能力を当時の月産30万枚から、2006年秋までに月産50万枚とする計画を対外発表した。金川社長はこの増強にあたって、地震や自然災害、その他あらゆるリスクの分散化と安定供給体制の強化を図るため、信越半導体白河工場に加え、SEHアメリカでの設備投資も決断した。これらが奏功し、2006年9月には月産70万枚と、当初計画を上回る増強が完了した。
さらに、300mmウエハーの堅調な需要の伸びに確信を得たことから、2006年9月、2007年秋を目途とした月産100万枚体制の構築を対外発表した。その内容は既存の白河工場とSEHアメリカ、三益半導体工業の設備増強に加え、単結晶の生産は信越半導体武生工場に設備を新設し、加工は新たに長野電子工業でも実施するというものであった。
これらは、複数拠点化によるいっそうのリスク分散と、早期立ち上げによる安定供給確保という需要家の要望に応えるものであった。この一連の設備増強に要する投資額は、数千億円という大規模なものであるが、経営体質が改善されたことにより全額自己資金で賄うことが可能であった。
信越半導体グループ(信越半導体、SEHアメリカ、SEHマレーシア、SEHヨーロッパ、SEH台湾)の業績を見ると、第127期(2004年3月期)に2067億円だった売上高は、第131期(2008年3月期)には4757億円となり、経常利益も第127期の236億円から第131期の1330億円へと大幅に拡大した。
従来の慣習にとらわれず、あるべき姿を追求した金川社長の経営方針によって、半導体シリコン事業の収益基盤は確実に強化された。信越半導体グループは第130期(2007年3月期)には創業以来40年にして初めての実質無借金会社となり、自己資本比率も向上、減価償却年数の短縮を実行するなど財務体質の改善に努め、さらなる成長を目指している。
シリコーン事業においても、アジア市場では世界の有力メーカーが激しい価格競争を展開して、収支が悪化した。このため2004年以降、汎用品においても安定した品質や供給能力など、当社独自の価値を強く打ち出して価格交渉力を高めた。この結果、第128期(2005年3月期)以降、シリコーンの輸出は収支が改善し、シリコーン系事業全体の大幅増益に大きく貢献した(第5章第I節)。
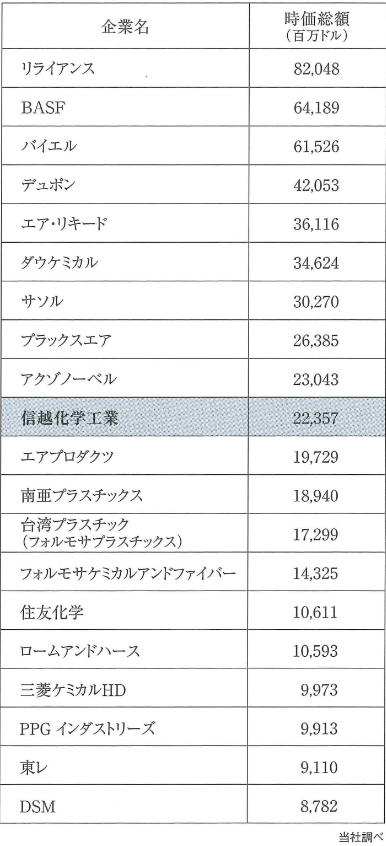
第131期末(2008年3月31日)における世界化学会社の時価総額
この20年間に、当社グループは世界市場への進出を積極的に拡大した。連結海外売上高比率は第114期(1991年3月期)は28.3%であったが、第121期(1998年3月期)に50%を超え、第131期(2008年3月期)は68.3%となった。国内と海外の比率が逆転した要因の一つには、シンテックの事業規模拡大や信越半導体グループの海外子会社の発展、欧州の塩ビやセルロースの拠点の獲得、レア・アースマグネットの東南アジアでの事業展開など、主力事業の国際化の進展がある。
従業員数でも、連結ベースの期末従業員数が第125期(2002年3月期)に海外が国内を上回り、その後も海外の比率が高まっている。主力事業における世界シェア向上や、海外売上高や海外従業員比率の上昇を踏まえて、当社グループはこの20年間に、国内の有力化学メーカーから国際的な素材メーカーへと脱皮した。1990年代後半以来、当社が多くの海外メディアから注目されるようになったという事象は、このことの反映であるといえる。また、この20年間で、株式市場が評価する当社の企業価値も大きく高まった。東京証券取引所の月末終値に基づく時価総額の推移を見ると、20年前の1987年1月末は3401億円であった。
これが1995年頃から増加傾向に転じ、第121期末(1998年3月末)は1兆394億円と1兆円を上回った。さらに2ケタ成長が続く第128期以降は、時価総額も増加し、第129期末(2006年3月末)は2兆7612億円と2兆円を超えた。そして、第130期末(2007年3月末)は3兆1068億円と3兆円を上回った。これは世界の化学会社で第6位、2007年3月末の東京証券取引所第一部上場企業1748社の第31位で、国内主要化学会社では、2位を約1兆3000億円引き離してトップであった。さらに2007年7月13日には4兆1050億円となり、初めて4兆円を上回った。
株価は、2008年3月末の終値は5150円で、1987年1月末の終値1150円の4.5倍であった。国際的な格付会社のムーディーズインベスターズサービスは、当社の格付けを2005年1月に「A2」から「A1」に引き上げ、さらに2007年4月には「Aa3」まで引き上げている。1990年8月に就任した金川社長は、経営基盤の強化を図り、多くの経営改革を実行した。その結果、当社グループは真の国際企業への脱皮を果たしただけでなく、エクセレントカンパニーとしての地位を固めた。経営の実質的な変革によって得られた成果は、世界の化学会社のトップを目指す当社グループの成長力の基盤となっている。
信越化学に関する質問に自動でお答えします。
短い文章で入力してください。
AIのため、回答が正確でないことがあります。