
挑戦を続ける信越化学
2004-2005
2
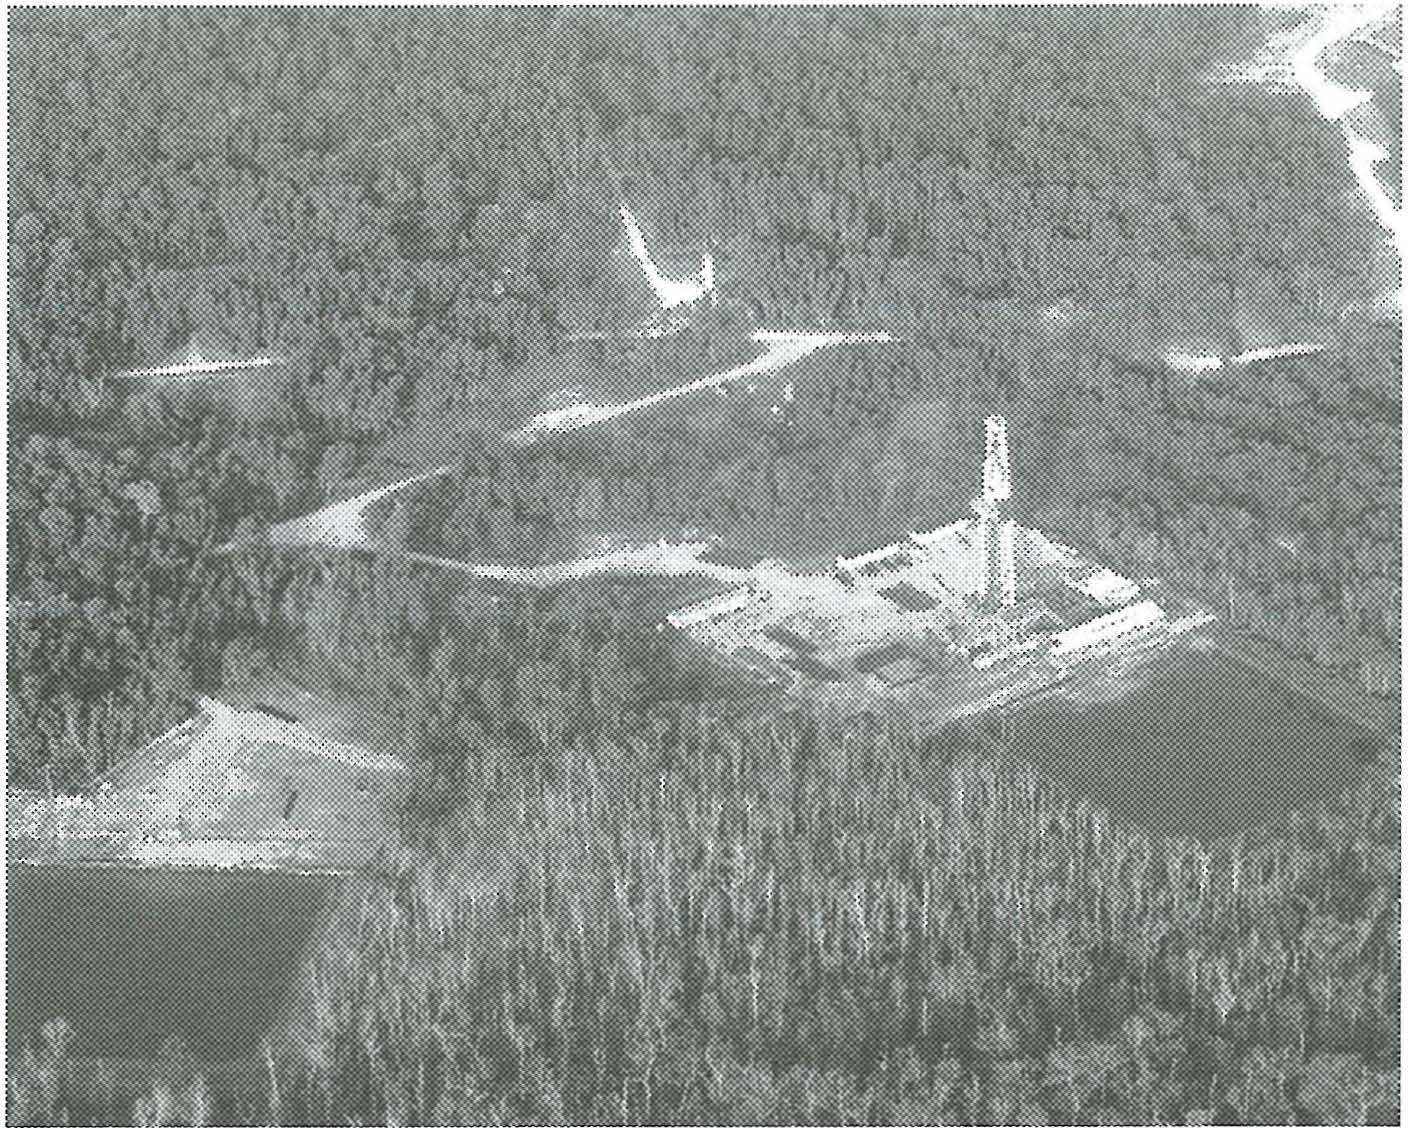
プラケマイン新工場の出発原料となる塩水井戸掘削現場
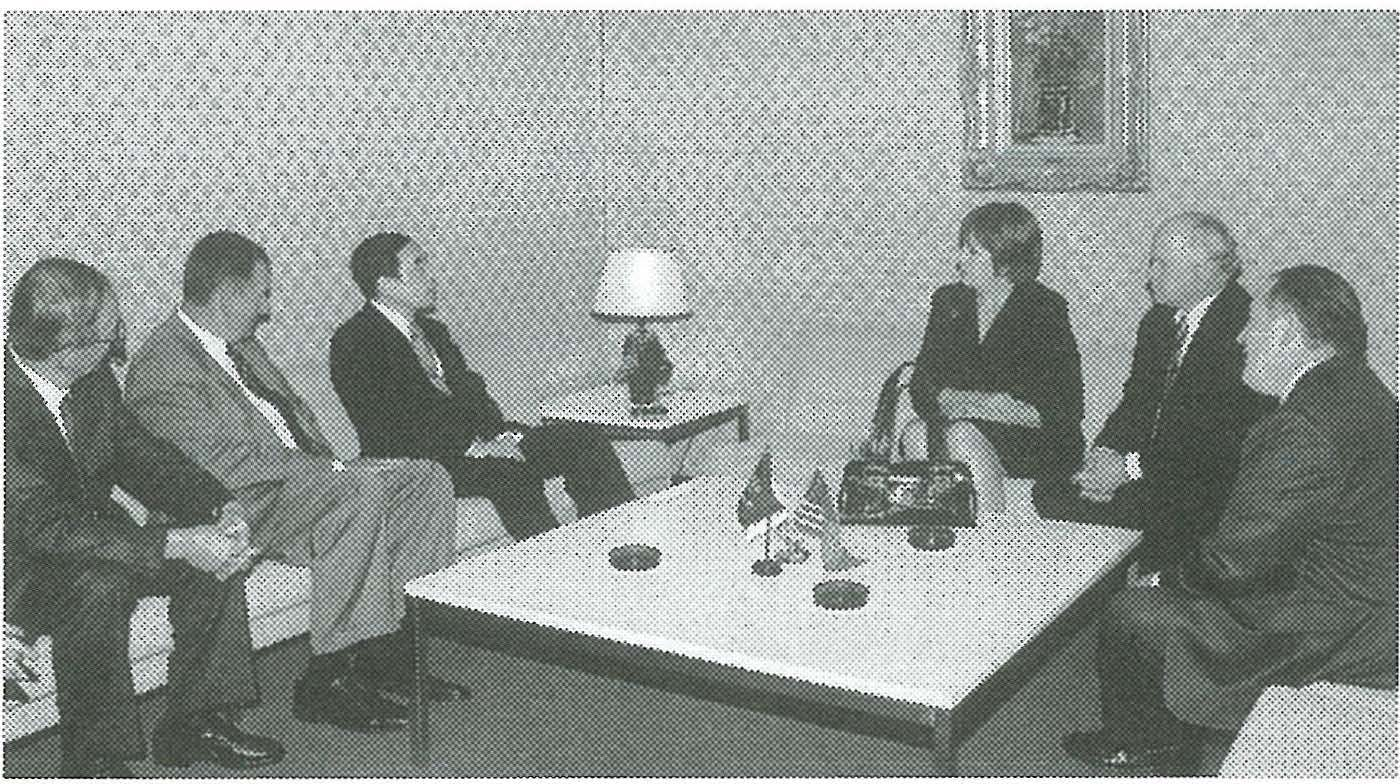
訪日した米国ルイジアナ州ブランコ知事との会談(右から3人目がブランコ知事)
前節で触れたように、2004年12月、シンテックは大規模な設備投資計画を発表した。その後、原料となる塩素から塩ビポリマーまでの一貫生産体制を備えた新工場を、米国ルイジアナ州のアディス工場近くのプラケマインに建設することを決定した。第1期、第2期に分けて工事を行い、完成時には塩素45万t、か性ソーダ50万t、塩ビモノマー75万t、塩ビポリマー60万t(いずれも年産)とする計画である。さらに、塩ビのもう一つの主原料であるエチレンの自社生産も将来の選択肢の一つとして掲げ、その経済性を慎重に検討することとした。
このような大規模な設備投資を米国で行うことにした理由は、米国はカントリーリスクが低いこと、米国では今後とも堅調な塩ビ需要の伸びが見込めること、長期的に見て競争力のある価格で原料を調達できることなどであった。この投資計画を説明するために、金川社長はシンテックの幹部とともに2005年1月にルイジアナ州知事公邸を訪れ、ブランコ州知事(KathleenBabineauxBlanco)ほか、州政府幹部と会談を行った。席上、ブランコ知事は、アディス工場の環境面での卓越した実績を高く評価した。そして、工場建設を進めるにあたってのパーミットの迅速な発行や電力供給に関するシンテックの要望に対し、州政府側は公正で速やかな協力を約束した。
さらに2006年11月、ブランコ知事訪日の際には、州政府からの要請により金川社長とブランコ知事との会談が再度、実現した。また「当社グループの最先端の工場を視察したい」との知事の希望により、信越半導体白河工場の見学が行われ、いっそう密接な関係が築かれた。
米国の塩ビ市場は2005年も住宅着工件数の増加などを背景に需要が伸び、シンテックの業績も過去最高の水準で推移した。そのようななか8月と9月に、好調な米国経済に水をさすかのように2つの大型ハリケーンが相次いで上陸し、シンテックの工場があるテキサス州やルイジアナ州をはじめ、米国南部のメキシコ湾岸諸州に甚大な被害をもたらした。特に9月に上陸したハリケーン「リタ」は、事前の進路予測でシンテックのフリーポート工場を直撃する可能性があった。周辺の住民には避難命令が出されたが、シンテックでは従業員39人が自主的に工場に残り、工場の巡回安全点検を行った。すぐにこのことを知った金川社長は、一人ひとりに感謝状を送った。フリーポート工場は幸いにもハリケーンの直撃をまぬがれ軽微な被害にとどまり、全員が無事であった。ハリケーンに備えて操業を停止していた同工場は操業を再開し、災害復興期の建材需要の急増に応えた。
また、ハリケーンは、天然ガスや電力といったエネルギー価格の高騰をもたらした。このため米国の同業他社は、2005年10月、11月と相次いで値上げを行った。しかしシンテックは、10月は他社に追随して値上げを行ったものの、他社より少ない上げ幅であった。そして11月は値上げを見送った。これは顧客に与える影響を考慮して金川社長が決定した措置だった。
このように思いがけない波乱があったものの、2004年12月期から2006年12月期までのシンテックの業績は、米国の旺盛な住宅投資などに支えられて、売上高、経常利益、当期純利益とも連続して過去最高の業績となった。
欧州では、シンエツPVCが2005年1月、塩ビポリマーの増強計画を対外発表した。同社のオランダ・ペルニス工場の生産能力は年産35万tであったが、これを45万tに高める計画で、工事は第1期と第2期に分けて実施するとした。すべての工事が完了したのは、対外発表時の完成予定より1カ月早い2006年9月であった。この能力増強に要した投資額は約5000万ユーロであった。
同社は2000年1月の発足直後からフル生産、フル販売を実践して順調に業績を伸ばし、当社グループの収益向上に寄与した。2003年11月には、この順調な販売拡大を背景に塩ビモノマー設備の増強工事を完成させて、生産能力を年産50万tから62万tに引き上げていた。
欧州の塩ビ市場は、上下水道管や建材、自動車部品、窓枠などの需要増によって安定成長を続けていた。とりわけ塩ビ製窓枠は、断熱性に優れ、省エネ効果を発揮できる点が高く評価されて急速に普及しており、塩ビ製品のなかでも大きな伸びを見せていた。このような市場環境を捉え、シンエツPVCは積極的な販売拡大に取り組むとともに、製造
◆将来を見据えた投資と迅速な市場対応
次世代を展望した新規事業の育成と、市場の変化に即応した設備投資による事業の拡大という長短両様の積極的な展開も、この間の経営の特長である。
フル生産、フル販売を実現するには、常に販路の開拓に努め、新規需要を掘り起こすことが不可欠である。それを可能にするのは営業力とともに、優れた研究開発力である。研究開発について金川社長は、どのような経営環境下でも当社グループの将来のために必要な研究費は十分に投下すると明言し続けた。
研究開発には、日常的な営業活動に直結する現業研究と、次代の主力製品を生み出すための新規研究があるが、この両面に力を注いだ。特に新規研究については、1991年に金川社長自身が委員長となってZ委員会を組織し、次代の柱となる研究テーマを絞り込んだ。そこからエキシマレーザー用フォトレジストが1990年代後半に事業化されて、最後発で世界トップシェアを確保するという成功を収めた。
新規製品の事業化にあたって金川社長は、いかに優れた研究成果があっても、事業として必ずモノにする意気込みと経営能力を持つ人が推進しなければ成功しないとして、身を賭して事業化に取り組む重要性を指摘している。当社の歴史を振り返れば、シリコーンや半導体シリコン事業の確立に心血を注いだ田村喜八副社長をはじめとする何人もの先達を見出すことができる。
このように長期的な展望を持った新規研究の一方で、市場動向に合わせた設備投資を迅速かつ果断に決定し、実行に移した。この20年間に行った大規模な設備投資は、シンテックのアディス工場とプラケマインにおける新工場建設、300mmウエハー生産設備の建設とその後の増強、GEとの合弁によるタイのシリコーンモノマープラント、松井田工場のシリコーンモノマープラントのほか多数が挙げられる。
当社グループには多くの技術・プラント輸出をはじめ、国内各工場やグループ会社での新増設、および多くの海外での工場建設や増設などの実績がある。当該事業本部や信越エンジニアリングには、これらを通して培われた独自のエンジニアリング能力が蓄積されている。このことが、通常では考えられない迅速で効率的な工事を可能にし、製品の市況が変化するなかで工場をタイミングよく立ち上げて、次なる発展へとつなげた。
連結設備投資額は年によって増減はあるものの、この20年間で大きく拡大した。第110期に237億円であった連結設備投資額は、第131期には2684億円と約11倍になった。これら積極的な設備投資の背景には、利益の増加によるキャッシュフローの拡大があった。
第110期のキャッシュフロー(当期純利益+減価償却費)は384億円であったが、第131期は3248億円と約8倍に達した。「投資はキャッシュフローの範囲内」という原則を守りつつ、各事業からもたらされた利益を原資に設備投資を進めた結果である。
こうした既存事業における設備増強に加えて、欧州の塩ビ事業やセルロース事業の買収などM&Aも積極的に行った。1990年代後半以降、事業環境の変化は加速しており、世界市場で優位性を確立するには、自社内での事業育成だけでなく、M&Aも重要な選択肢となった。そしてM&Aにおいては、量的拡大だけを追求するのではなく、買収した事業の収益をいかに向上させるかという「質の向上」を重視した。その結果、シンエツPVCが買収後初年度から黒字に転じて連結決算に貢献するなど、M&Aは当社グループの収益力向上に大きく寄与した
国内塩ビ事業は、2004年初めに価格先決め方式の実施と価格改定に関して需要家との交渉が成立したことで、長年懸案となっていた収益体質の改善が進んだ。1992年度以来、赤字を続けていた国内塩ビ業界は、2004年度に黒字に転じ、当社の国内塩ビ事業も、同時期の第128期(2005年3月期)に黒字となった。
しかし2004年以降も原油や天然ガスの価格は高騰を続けた。その影響から塩ビの原料や燃料価格も上昇した。このため、需要家と価格改定交渉を重ねて行い、収支の改善に努めた。
国内市場が低迷するなかで、国内で生産される塩ビの出荷先として重要性を増したのが、中国をはじめとしたアジア市場であった。しかし、主要輸入国の中国は、2005年以降、カーバイド法による塩ビ工場を数多く建設して世界市場への参入を図っており、国内塩ビ事業にとって新たな懸念材料となった。
当社は、このような情勢のなかで、鹿島工場で生産した塩ビの供給先としてアジア地域への輸出に頼らず、国内市場での販売増を目指した。また、塩ビ工業・環境協会(VEC)とともに、塩ビ窓枠やサイディング材などの新たな市場開拓に努めた。
なお、国内塩ビ市場の伸び悩みの背景には、一般消費者の間に「塩ビはダイオキシンの主要な発生源である」、「塩ビ製品に使用される可塑剤は環境ホルモンである」という誤った認識が根強く残っていることがあった。
VECでは、塩ビに関する正確な情報を伝えるために種々の取り組みを続けていたが、その一環として2003年11月に『塩ビファクトブック2003』を発行し、2005年2月にはその改訂版を発行した。塩ビファクトブックでは、塩ビの特性、塩ビと環境問題、塩ビ製品のリサイクル、可塑剤の安全性などについて詳細な解説を施して、塩ビに関する啓発の一助とした。
塩ビ製品のリサイクルも継続して推進されており、2005年には農業用塩ビフィルムのマテリアルリサイクル率は68%となった。また、1998年12月に全国10カ所で始まった塩ビパイプのリサイクル拠点は、2006年には65拠点となり、1998年当時約35%だった塩ビパイプのマテリアルリサイクル率は、2006年度には約60%に高まった。
こうして塩ビ製品のリサイクルが進み、塩ビ製品の評価が徐々に改善されていくなかで、VECおよびJPEC(塩化ビニル環境対策協議会)は2007年春、「リサイクルビジョン––私たちはこう考えます」を対外発表した。このリサイクルビジョンでは、塩ビ製品の優れた環境性と、塩ビ業界がリサイクルシステムの構築を推進していくことを主張するとともに、塩ビ製品がいっそう評価されるように、塩ビ業界挙げての努力目標を提示した。
2004年5月、タイでアジアシリコーンズモノマー(ASM)のグランドオープニングセレモニーが挙行された。当社とGEの最新の技術を投入したASMの工場は、2004年4月に操業を開始した。この工場の建設と操業にあたっては、群馬事業所から多くの技術者が派遣され、群馬事業所のシリコーンモノマープラントの技術改善で得られた成果が生かされた。国内の技術者にとってASMの事業は、GEの手法や考え方を学ぶ機会ともなった。
ASMからシリコーンモノマーの供給を受けて、シリコーンオイルやシリコーンRTVゴム、シリコーン熱加硫ゴムなど各種シリコーン製品を生産・販売するシンエツシリコーンズタイランド(SEST)は、ASMの操業に先立って2004年3月に操業を開始した。SESTでは同年6月にオープニングセレモニーを行ったが、式典を簡素にし、その分の費用を工場近隣の学校6校に寄付した。
当社のシリコーン事業は、数量ベースでは海外向けの販売量が国内を大幅に上回っており、特に中国市場が重要度を増し、タイの工場が本格稼働する頃には、中国が当社シリコーンの最大の輸出先となっていた。
中国、台湾、韓国、東南アジアといったアジアのシリコーン市場は、さらに成長していくことが見込まれた一方で、欧米のシリコーンメーカーや、台頭著しいアジアの新興メーカーとの価格競争が激化した。そのようななかで、アジア向け汎用品の割合が大きかった当社のシリコーン海外事業は採算が悪化した。そのため2004年1月から、シリコーン事業本部は、金川社長の指導のもと、シリコーンの輸出について、海外子会社向けの製品や中間原料の輸出も含めて、収支改善の取り組みを進めたが、第127期(2004年3月期)連結決算におけるシリコーン系事業の営業利益は、前年を下回る結果となった。当社はシリコーン輸出の収支改善にいっそう注力し、汎用品については価格改定や販売直接費の削減を行うとともに、高付加価値品の海外販売の拡大を進めた。
中国市場におけるきめ細かい対応が功を奏して、シリコーン輸出の収支は改善された。ただし、中国への一極集中を避けるために、欧米市場への販売拡大が進められた。連結決算のシリコーン系事業の連結営業利益は、第128期(2005年3月期)は前年比10.5%増の294億円、第129期(2006年3月期)は前年比31.6%増の387億円と大幅増益となった。これにはシリコーンの輸出が大きく寄与した。
一方、2004年以降の国内シリコーン市場は、電気・電子、自動車、化粧品、事務機など総じて堅調に推移した。当社はこうした好調な分野での販売拡大を図るために、営業、製造、研究が一体となって、シリコーンの持つ製品特性を生かして、新たな開発テーマの創出、新規用途の開発、品質の向上に努めた。また2004年9月には、国内市場において、10月1日出荷分から10%の値上げを対外発表して需要家と価格交渉に入り、国内シリコーン事業のいっそうの収益向上を図った。これは、オイルショック並みの原油価格上昇によるユーティリティや運賃の価格上昇、シリコーンの主原料である金属ケイ素やメタノールの価格上昇、鋼板の値上がりによるドラム缶など出荷梱包容器の価格上昇に直面したことにともなう措置であった。このようなシリコーン製品全般にわたる値上げは、シリコーンの事業化以来初めてのことであった。
この市場開拓と収支改善にとって重要な役割を果たすのが、高付加価値品の開発である。シリコーン電子材料技術研究所は、地球環境保全の動きの高まりに応じて大きな伸びが見込まれるハイブリッド車や燃料電池のほか、貝殻付着防止効果のある船底塗料、自動車のエアバッグ用コーティング材などの各種新規テーマに取り組み、成果を上げた。
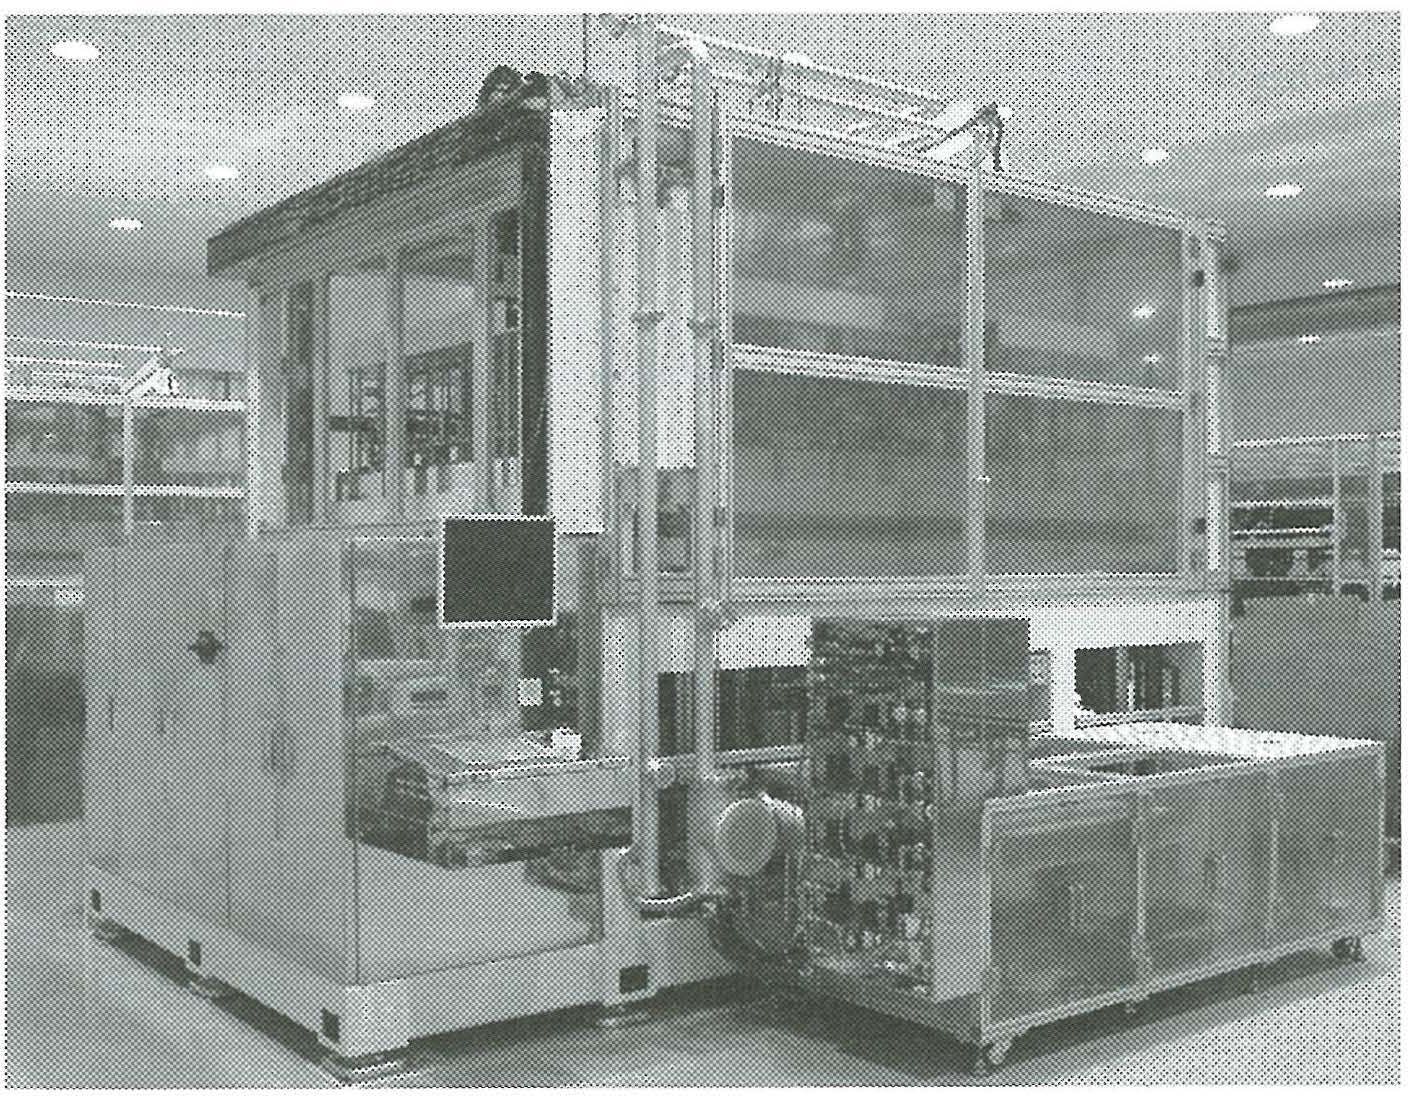
液晶表示装置の自動重ね合わせ装置
2004年以降、液晶表示装置は大型化が急速に進んだ。2006年にかけて、第5世代から第8世代までの大型サイズの需要が急増した。第8世代になるとマザーガラスのサイズは両辺とも2mを超えるまでになった。
液晶表示装置用フォトマスク基板も、これに呼応して大型化が要求され、外形サイズは1220×1400×13mmとなった。また重量も48kgとなり、従来の最大の2倍以上に達した。
このような液晶表示装置の大型化に対応して、主力製品の量産化と次世代への対応の両面から、フォトマスク基板の素材である合成石英を生産する直江津工場と、切断や研磨など加工を担当する直江津精密加工で大規模な設備投資を実施した。また、フォトマスク基板の面積が大きくなるほど、平坦度や欠陥を管理する技術が難しくなるが、優れた品質の製品を安定供給して需要家の信頼を得て、高いシェアを確保した。
なお液晶関連では、信越エンジニアリングが独自の技術で液晶表示装置の自動重ね合わせ装置を開発し、1988年の上市以来、100台以上の納入実績を上げていた。さらに同社は、液晶表示装置の大型化に対応した真空重ね合わせ装置を開発し、2002年以降、これも100台以上の納入実績を上げた。当社はこの部門と密接に情報交換を行い、当社グループの液晶関連事業の拡大に努めた。
セルロース事業では、本章第Ⅰ節で触れたようにドイツでSEタイローズが発足し、2004年から年産2万7000tのメチルセルロース工場が当社グループに加わった。これにより当社グループのメチルセルロース生産能力は年産4万7000tと世界第1位となった。SEタイローズは発足直後からフル生産、フル販売に取り組むとともに、製造原価の低減を進めた。
こうしてSEタイローズは、買収後初年度の2004年12月期から、的確な品質対応と強力な販売力によってフル生産、フル販売を達成し、クラリアントが経営していた前年度に対して大幅な増収増益となった。一方、国内事業は、医薬用をはじめとする高付加価値分野にいっそう注力して、販売を伸ばした。
このような成果を踏まえて2005年3月に発表したのが、日本とドイツの両拠点での増設計画であった。年産2万7000tのSEタイローズのメチルセルロース生産能力を、2006年第3四半期に同4万tに引き上げ、年産2万tの直江津工場の生産能力を、2005年12月に同2万3000tとするものであった。
SEタイローズは2005年12月期も、建材用途を中心に販売拡大を果たして利益を伸ばし、第129期(2006年3月期)当社連結決算に貢献した。また、製造原価の低減もさらに進んだ。2006年9月には、当初の計画どおりメチルセルロースの生産能力を年産4万tとする増設工事が完了し、本格稼働を始めた。SEタイローズは従来の建材用途に加え、国内のセルロース部門と連携して建材以外の用途開発を進めるなど、シェア拡大を目指した。
また、SEタイローズはメチルセルロース工場のほかに、年産1万tのヒドロキシエチルセルロース工場も擁しており、塗料や建築用を中心に順調に販売を伸ばしていた。この分野でも国内セルロース部門と技術協力を進め、市場開拓とシェア向上を図った。
一方国内では、当社セルロース製品の主要用途であった医薬材料、押出成形セメント板に加え、自動車排ガス浄化装置のセラミックハニカム用途が急速に拡大した。従来のガソリン車用のセラミックハニカム用途に加え、ディーゼル車用DPF(DieselParticulateFilter:ディーゼル微粒子除去装置)用途においても、立ち上がり時期から需要家と共同開発を進めるなど力を注いだ結果、市場で優位に立つことができた。
直江津工場のMC-Ⅳ工場の増設工事は予定どおり完成し、2005年12月には年産能力2万3000tに高まった。この工事の完成によって、少量多品種生産への対応、GMP(医薬品の製造管理および品質管理規則)管理の強化、品質の向上など、高付加価値分野の要請に合致した生産体制が整備された。
◆成長著しいフォトレジストと液状フッ素エラストマー
エキシマレーザー用フォトレジストは、KrFエキシマレーザー用でトップシェアを確保したのに引き続き、次世代のArFエキシマレーザー用でもトップシェア獲得を目指した。変化が速いフォトレジスト分野でトップシェアを維持するのは困難といわれるなか、当社は営業、製造、研究ともに顧客の要請に応えた。
2004年以降、半導体デバイスの微細化はますます進み、回路の線幅は0.1μmを切り、90nm、65nmと狭くなった。この微細化に対応するArFエキシマレーザー用フォトレジストについて、当社は90nm世代のデバイスの量産が本格化する機会を捉えて、アジアや欧米の主要顧客への販売拡大に注力した。こうした努力が実り、2004年以降、エキシマレーザー用フォトレジストは順調に事業を伸ばした。特に第129期(2006年3月期)からは、ArFエキシマレーザー用フォトレジストが本格的に採用されるようになり、フォトレジスト事業の成長に貢献した。
液状フッ素エラストマーは、フッ素に由来する耐油性のほかに、マイナス50℃になってもゴム弾性を失わない低温特性を有することや、耐薬品性に優れてエンジンオイルに長期間浸しても安定した特性を発揮することから、成形品などの形で自動車に多く用いられ、順調に販売を伸ばした。さらにこの時期、自動車では電装化が急速に進み、膨大な半導体デバイスが用いられるようになったことから、自動車の電装部品の保護材としての用途が拡大した。また、自動車以外の高付加価値用途の開発にも積極的に取り組んだ。営業、製造、研究が一体となって需要家の要求に応えていくなかから、眼鏡レンズ用防汚コート材などの新規用途が生まれた。ペリクルは従来のLSI用フォトマスク基板の防塵カバーとしての用途に加え、液晶表示装置用フォトマスク基板の防塵カバーとして採用された。液晶表示装置の大型化にともなう顧客の要請をいち早く捉えて、この用途における販売拡大を目指した。
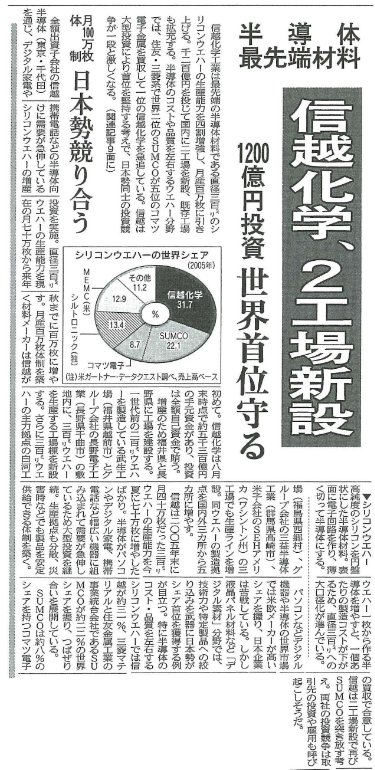
日本経済新聞の1面トップ(題字横)に掲載された 300mmウエハーの増強計画(2006年9月20日)
2004年3月、信越半導体は、当時月産20万枚であった白河工場の300mmウエハー生産能力を50%高め、2004年末までに30万枚にする計画を発表した。2004年以降、同業他社も300mmウエハーの生産増強を対外発表し、激しい設備投資競争が始まった。
このような環境下で信越半導体グループは、300mmウエハーでは新規需要家獲得を含む販売拡大を進めるとともに、200mm以下のウエハーにおける高品質要求への対応、厚膜SOIウエハーや薄膜SOIウエハーをはじめとする特殊ウエハー、および化合物半導体の販売拡大に取り組み、世界最大メーカーとしての基盤強化を図った。
2004年は、本格的な立ち上がり期を迎えた300mmウエハー市場の帰趨を占ううえで、極めて重要な時期であった。このため信越半導体グループは、金川社長の指導のもと、需要家と300mmウエハーの販売契約交渉を進めた。同時に200mmウエハーも、パソコンやデジタル家電などの需要増大を受けて高水準の出荷が続き、世界市場に逼迫感が生じた。
2004年6月、当社の秋谷文男専務が信越半導体の社長に就任した。また同年8月、信越半導体は社外監査役として、三菱倉庫の社長・会長を歴任した同社の宮崎毅相談役を迎えた。2004年12月、信越半導体は白河工場の300mmウエハーの生産能力を月産30万枚に高めるとともに、前節で触れたように、白河工場およびSEHアメリカで300mmウエハーの設備投資を行い、信越半導体グループの300mmウエハー生産能力を2005年9月までに月産40万枚、2006年秋までに月産50万枚とする計画を対外発表した。
2005年3月期の信越半導体グループは、300mmウエハーの販売量を大幅に伸ばした。200mm以下のウエハーでは期後半から生産、在庫調整の影響を受けたが、SOIウエハーや熱処理ウエハーなどの特殊ウエハーが堅調に推移した。
2005年の半導体デバイス市場は、パソコン、携帯電話、デジタル家電、自動車など幅広い分野で需要が伸びたため、過去最高を記録した前年を上回る急拡大を遂げ、なかでもアジア地域で大きく伸びた。
2005年の信越半導体グループは、300mmウエハーの需要増を的確に捉えて増設を行い、白河工場の生産能力を9月に月産40万枚と高めるとともに、5月からSEHアメリカで300mm単結晶の生産を開始した。さらに前節で触れたとおり、300mmウエハーの加工委託先の三益半導体工業との資本提携を強化した。また、信越半導体グループは2006年3月期に、主に10年としていた海外子会社における半導体シリコン製造設備の減価償却における耐用年数を、国内設備と同じ5年に短縮した。これは300mmウエハーへの移行といった事業構造の急激な変化による設備の陳腐化を勘案して、経営体質の強化を図ったものであった。さらに2007年3月期からは耐用年数を国内、海外ともに主として3年に短縮した。
2006年3月期の信越半導体グループは、300mmウエハーの積極的な増強投資が需要の伸びに対応して大幅に収益を伸ばすとともに、200mmウエハーも期後半から需要が大きく拡大し、特殊ウエハーも好調に推移した。2006年9月には、2007年秋を目途に、300mmウエハーの生産能力を月産100万枚に増強する計画を対外発表した。信越半導体グループは300mmウエハーの旺盛な需要に応えて、2004年12月に発表した増強計画を前倒しで進め、2006年9月の時点で、300mmウエハー生産能力は月産70万枚に達していた。発表された計画は、さらに30万枚を増設するもので、投資額は約1200億円であった。
また、地震や風水害などの自然災害、その他のあらゆるリスクを勘案して、300mmウエハーの生産拠点を増やすこととした。ウエハー加工については白河工場、SEHアメリカ、三益半導体工業に加えて、新たに長野電子工業に設備を導入した。単結晶については白河工場、SEHアメリカに加えて、武生工場でも生産することとなった。
信越半導体グループの300mmウエハーの生産能力は、当初予定より早く、2007年夏に月産100万枚に増強された。
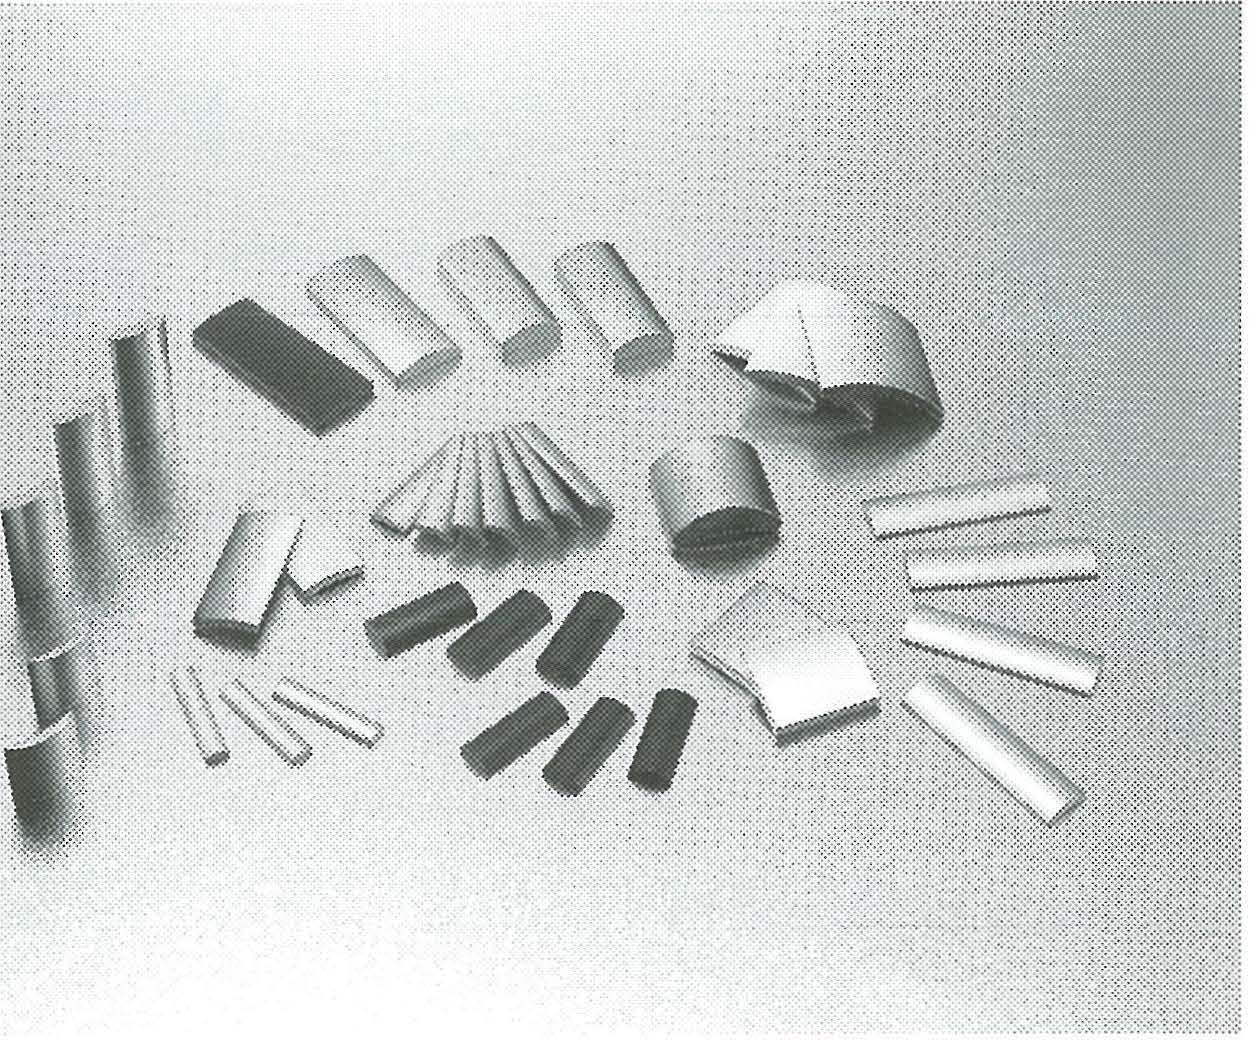
レア・アースマグネット
マグネット事業は2004年以降、大きな伸びを示した。HDD用VCMが好調に推移してマグネット事業を牽引したのが、その理由の一つであった。従来からHDDの主用途であったパソコンに加え、DVDレコーダーや携帯用音楽プレーヤー、カーナビゲーションなど、デジタル家電でHDDの搭載が急速に進み、これらに使われる1.8インチ、2.5インチに加え、3.5インチの高容量HDDが急成長を遂げたことが背景にあった。当社はこのようなHDDの需要増に応じて、VCM分野での圧倒的なシェアを確保するために営業や研究体制を強化するとともに、生産面でもVCMの組立工程の組立精度や生産性の向上を図った。
その一方で、マグネットの事業基盤の拡充と安定化に向けて、VCM以外の一般品用途の販売拡大にも力を注いだ。当社が積極的に対応を図ってきた省エネモータ用マグネットは、2004年以降も、省エネルームエアコンのコンプレッサー用モータを中心に需要が拡大した。また、自動車分野でも新たな需要の創出に努め、FA機器用モータ向けも堅調であった。
研究開発関係では2005年3月に、ネオジム系レア・アースマグネットの新高性能化技術「粒界拡散合金法」を対外発表した。これは、当社がネオジム磁石の生産において独自に培った二合金法(第2章第Ⅱ節参照)を発展させたもので、耐熱グレードのネオジム磁石で、世界最高の磁気特性(残留磁束密度)を実現した。
ネオジム磁石はハイブリッド車の駆動用モータならびに発電機や、省エネルームエアコンのコンプレッサー用モータなど、自動車や家電用途での高成長が期待された。これらの分野では高い残留磁束密度と同時に、熱や外部磁界に対する耐力(保磁力)が求められた。従来、ネオジム磁石の保磁力を高めるためには、ジスプロシウム(Dy)やテルビウム(Tb)などのレア・アース元素を多量に添加する必要があったが、これらの元素は供給量にも限界があった。またDyなどを添加すると、残留磁束密度が低下してしまう問題もあった。
粒界拡散合金法は、二合金法に新たな工程を加えることで、残留磁束密度を維持したまま保磁力を30%以上高めることができ、こうした問題点を解決するものである。当社は自動車や家電などの需要家の要請に応えて、この新技術による高性能マグネットを市場に投入し、量産体制を整えていった。
このように好調な販売拡大を背景に、当社グループは国内外で生産設備の増強を積極的に進めたが、レア・アースマグネットの主原料のレア・アースは主に中国からの輸入であり、2004年以降、価格の高騰が続いた。このためマグネット製品の価格改定を進めるとともに、中国以外の原料供給源の確保にも注力した。
EMC分野では、前章でも触れた環境問題への対応から、難燃材料に臭素を含まないグリーンEMCが汎用デバイスでも使われるようになり、販売量を伸ばした。また液状EMCは、高性能が要求されるCPUやLSIなど最先端デバイス向けに採用が進んだ。当社はこれら高付加価値EMCの販売拡大に努めた。
一方、この時期から新規製品として、LED用封止材が実績を上げるようになった。これは営業と研究が一体となって顧客の要望を捉え、いち早く製品化に取り組んだ成果であった。
LEDは消費電力が小さく寿命が長いという利点がある。特に高輝度の白色LEDは、パソコンや液晶テレビのバックライトなどに加え、車載向けや一般照明への応用が進み、市場は引き続き急速に拡大することが見込まれた。当社は独自の技術を背景に、耐候性に優れ経年変化の少ないシリコーン系封止材の開発に成功し、成長著しい高輝度LED分野へ製品を送り出した。
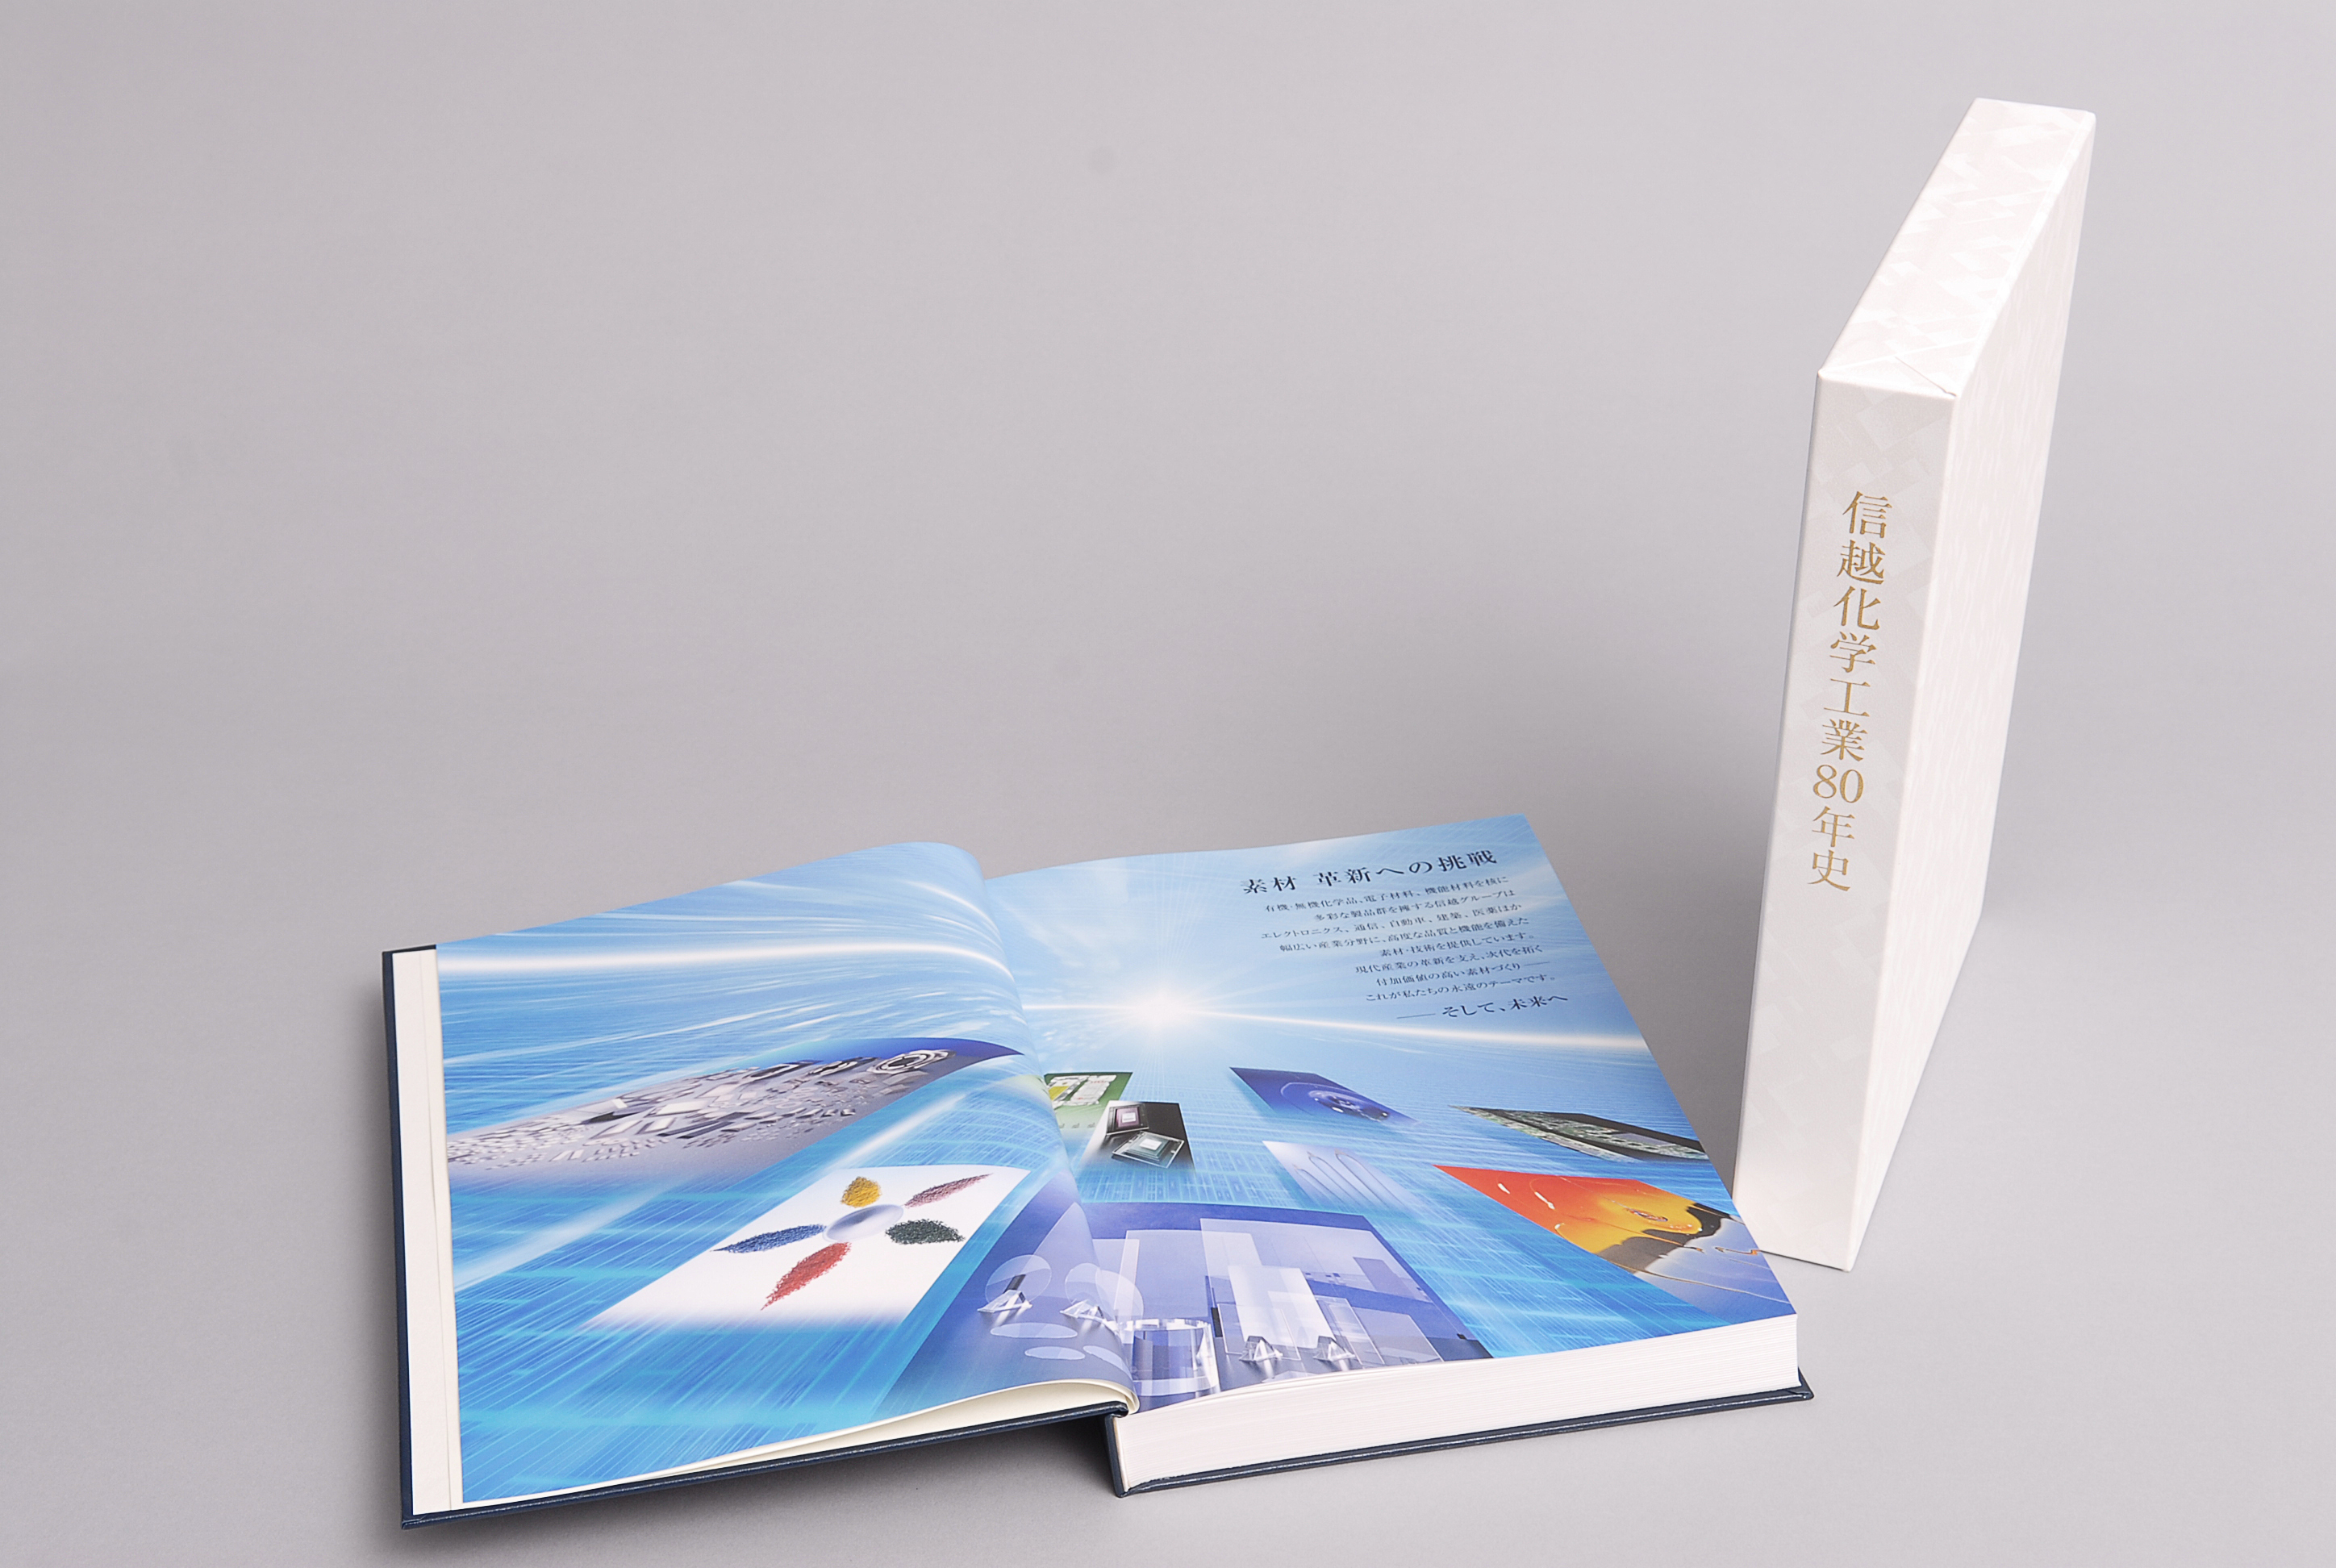
信越化学工業80年史
(概要)当社が創立80周年を記念して編纂してきた「信越化学工業80年史」が完成。社史は1926年の創業からの歴史をわかりやすくまとめ、特に直近約20年の企業体質の強化や機敏な変化対応、大型投資による世界市場への布石などの出来事を中心に記述した。 同社史は、本文や資料編の作成、写真の収集から完成後の贈呈・配布まで多岐にわたって多くの関係者の協力を得てつくりあげたもので、完成した社史はお客様や関係先に届けるとともに、社員やOBにも記念として贈呈された。
また、同社史は当社の歴史を振り返るだけでなく、事業成長に向けた積極的な経営方針や挑戦の歩みを示すもので、社内報の「シンエツのルーツを探る」コーナーなどとも連動し、社員の企業理解や誇りの醸成に寄与した。
信越化学に関する質問に自動でお答えします。
短い文章で入力してください。
AIのため、回答が正確でないことがあります。